
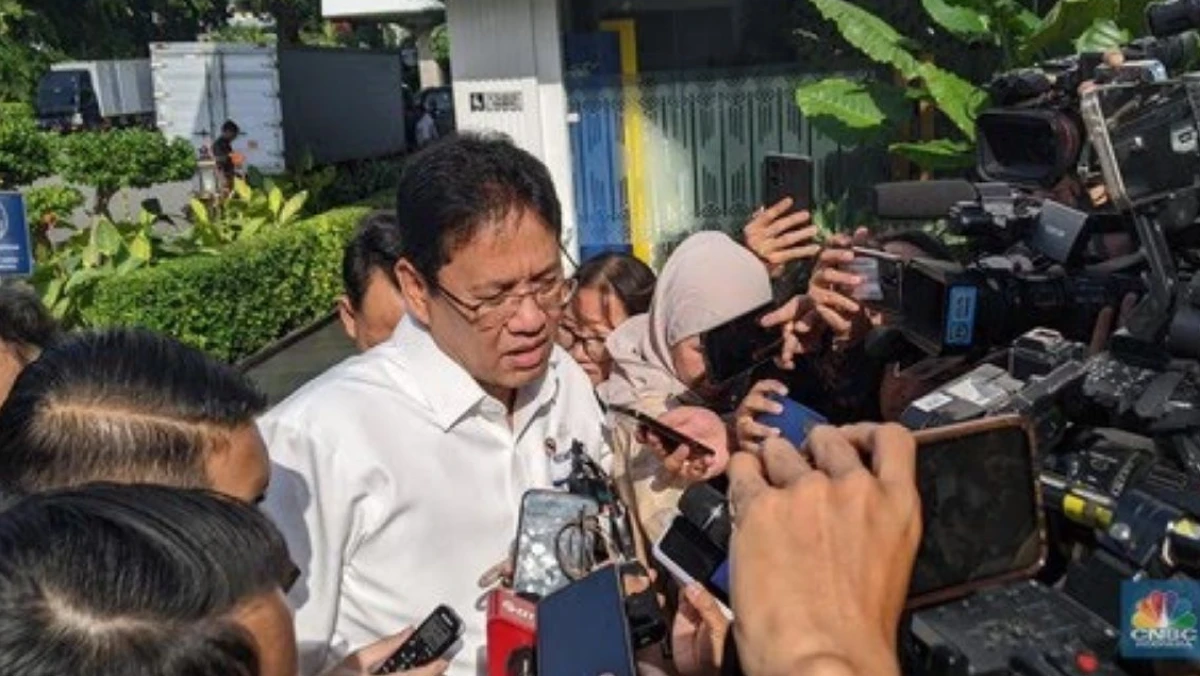
Jakarta, Arina.id — Menteri Keuangan Purbaya Yudhi Sadewa membebaskan Pajak Penghasilan (PPh) Pasal 21 bagi pekerja dengan gaji atau penghasilan bruto maksimal Rp10 juta per bulan sepanjang tahun 2026.
Kebijakan tersebut tertuang dalam Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025 tentang PPh Pasal 21 atas penghasilan tertentu yang ditanggung pemerintah (DTP) dalam rangka stimulus ekonomi Tahun Anggaran 2026.
Purbaya dalam pertimbangan beleid itu menekankan bahwa aturan PPh 21 ditanggung pemerintah itu diterapkan untuk menjaga daya beli masyarakat dan menjalankan fungsi stabilisasi ekonomi tahun 2026.
"Untuk menjaga keberlangsungan daya beli masyarakat dan menjalankan fungsi stabilisasi ekonomi dan sosial pada 2026, telah ditetapkan paket stimulus ekonomi sebagai upaya pemerintah dalam menjaga tingkat kesejahteraan masyarakat antara lain dengan pemberian fasilitas fiskal," tulis Purbaya dalam pertimbangan aturan tersebut, dikutip Selasa (6/1/2026).
Insentif PPh 21 ini menyasar pekerja di lima sektor usaha. Sektor tersebut meliputi industri alas kaki, tekstil dan pakaian jadi, furnitur, industri kulit beserta produk turunannya, serta sektor pariwisata.
Pegawai tetap berhak menerima pembebasan PPh 21 dengan syarat memiliki Nomor Pokok Wajib Pajak atau Nomor Induk Kependudukan yang terhubung dengan sistem Direktorat Jenderal Pajak. Penghasilan bruto yang diterima harus bersifat tetap dan teratur, dengan batas maksimal Rp 10 juta per bulan.
Pegawai tidak tetap atau tenaga kerja lepas memperoleh fasilitas serupa apabila upah rata rata tidak melebihi Rp 500.000 per hari atau setara Rp 10 juta per bulan.
Pemerintah menegaskan, fasilitas tersebut tidak berlaku bagi pekerja yang sudah menerima skema PPh 21 ditanggung pemerintah lainnya. Pelaksanaan insentif tetap mengikuti mekanisme pemotongan pajak normal.
"Penghasilan pegawai tertentu yang diberikan insentif PPh Pasal 21 ditanggung pemerintah tidak termasuk penghasilan yang telah dikenai PPh yang bersifat final dengan ketentuan peraturan perundang-undangan perpajakan tersendiri," tulis Pasal 4 ayat (6).
Nilai pajak yang telah dipotong tersebut kemudian dikembalikan oleh pemberi kerja kepada pekerja secara tunai, sehingga tidak mengurangi penghasilan bersih yang diterima.
Dalam aturan itu juga ditegaskan bahwa penghasilan yang memperoleh fasilitas PPh 21 DTP tidak termasuk sebagai penghasilan yang dikenai pajak final berdasarkan ketentuan perpajakan lainnya.
Editor: Kendi Setiawan