
Jakarta, Arina.id —Kebijakan pemblokiran rekening pasif (dormant) oleh Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) menuai kontroversi di tengah masyarakat. Ratusan juta rekening yang tidak menunjukkan aktivitas dalam tiga bulan terakhir dikategorikan sebagai dormant.
Rekening tersebut kemudian diblokir dengan alasan mencegah tindak pidana, seperti pencucian uang dan jual beli rekening. Namun, kebijakan ini dipertanyakan efektivitas dan dampaknya, terutama di tengah kondisi ekonomi yang belum sepenuhnya pulih.
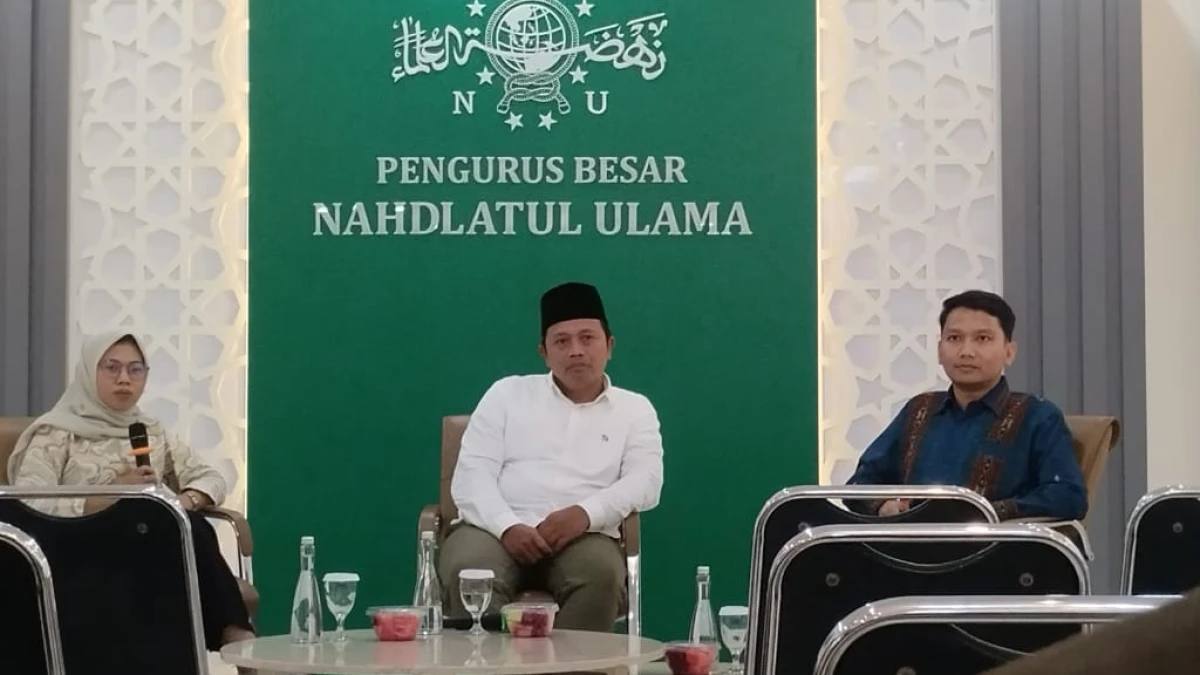
Manajer Riset Seknas Forum Indonesia untuk Transparansi Anggaran (Fitra) Badiul Hadi, menilai meskipun PPATK memiliki niat baik untuk mencegah penyalahgunaan rekening dalam praktik judi online, sosialisasi kebijakan ini masih minim dan membingungkan masyarakat.
"Ketika proses komunikasi tidak jelas, akhirnya justru menimbulkan persoalan," kata Badiul Hadi dalam Forum Kramat di Gedung PBNU, Jakarta, Jumat, 8 Agustus 2025.
Ia menambahkan, pemblokiran rekening dapat berdampak sistemik terhadap sektor perbankan yang merupakan bagian dari proses bisnis negara. "Ketika proses itu terhambat, maka akan berpengaruh pada keuangan negara," katanya.
Menurut dia, keadilan bagi masyarakat harus tetap menjadi prioritas. "Jangan sampai niat baik ini justru merugikan rakyat. Pastikan hak-hak masyarakat tidak hilang, termasuk hak atas aset yang mereka miliki."
Sementara itu, Kepala Pusat Ekonomi Digital dan UMKM Institute for Development of Economics and Finance (INDEF) Izzudin Al Farras, menyebut kebijakan ini sebagai bentuk frustrasi pemerintah dalam upaya memberantas judi online.
"Tujuannya baik, tapi caranya salah. Pemblokiran semua rekening pasif seolah-olah mengasumsikan semua orang terlibat judi online. Ini pola pikir yang bermasalah," katanya menegaskan.
Izzudin menilai seharusnya PPATK fokus menganalisis rekening-rekening yang benar-benar terindikasi digunakan untuk transaksi judi online, sebagaimana kriteria yang pernah dirilis Bank Indonesia. Empat ciri rekening mencurigakan tersebut di antaranya, Transaksi dengan frekuensi tinggi di waktu tertentu, khususnya malam hingga dini hari.
Transaksi bernominal kecil namun berulang dalam waktu singkat, untuk menyamarkan aktivitas. Penarikan dana besar secara mendadak, biasanya setelah akumulasi transaksi kecil.
Rekening lama yang tiba-tiba aktif kembali, yang sering digunakan untuk menghindari deteksi sistem keamanan bank. "Sudah ada empat kriteria itu. Seharusnya PPATK bekerja berdasarkan analisis, bukan menyamaratakan," ujarnya.
Ia juga menyoroti dampak lanjutan dari pemblokiran tersebut, termasuk bagi UMKM dan anak-anak yang memiliki tabungan untuk masa depan. "Ini menambah biaya sosial-ekonomi, dan justru menghambat inklusi keuangan.
Padahal, pemerintah tengah mendorong peningkatan inklusi keuangan. "Kredit adalah darah ekonomi. Kalau masyarakat takut menabung karena takut diblokir, bagaimana roda ekonomi bisa berputar?" lanjutnya.
Kebijakan ini juga menimbulkan ketidakpastian hukum yang berpotensi mengganggu kepercayaan investor terhadap iklim ekonomi nasional. “Menanggapi masalah judi online dengan pemblokiran massal justru memperlihatkan tidak adanya kepastian hukum,” tambah Izzudin.
Menanggapi polemik tersebut, Kepala PPATK Ivan Yustiavandana menegaskan pemblokiran rekening dormant dilakukan untuk menjaga keamanan sistem keuangan nasional, sesuai dengan ketentuan Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang (TPPU).
Ivan mengungkapkan, dari satu juta rekening yang terkait TPPU tahun lalu, sekitar 150 ribu merupakan rekening dormant. "Rekening-rekening tersebut terbukti telah disalahgunakan dalam berbagai skema pencucian uang," ujarnya melansir Tempo.
PPATK juga menjelaskan status dormant meliputi rekening tabungan perorangan maupun perusahaan, giro, serta rekening dalam mata uang rupiah atau asing yang tidak menunjukkan aktivitas selama periode tertentu—biasanya 3 hingga 12 bulan, tergantung kebijakan masing-masing bank.
Namun begitu, para pengamat tetap menekankan pentingnya kejelasan prosedur, transparansi, serta perlindungan terhadap hak-hak masyarakat, agar kebijakan yang bertujuan baik ini tidak menjadi bumerang bagi kepercayaan publik terhadap sistem perbankan nasional.
Editor: